Akuntansi Bisnis
Debit kredit, jurnal umum, buku besar, neraca, laba rugi, arus kas
 Akuntansi Bisnis
Jurnal koreksi adalah jurnal yang dibuat untuk memperbaiki kesalahan pencatatan yang sudah terlanjur diposting ke buku besar. Tujuannya bukan “menghapus jejak”, melainkan menampilkan koreksi secara transparan agar laporan menjadi benar dan auditor bisa menelusuri perubahan. Di yayasan pendidikan, kesalahan sering muncul dari salah akun beban, salah nominal transfer SPP, atau transaksi yang dicatat dua kali. […]
24 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
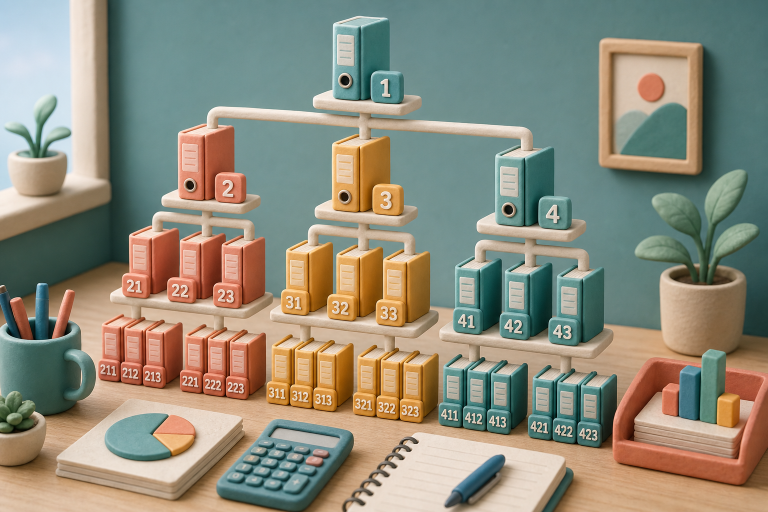
Daftar akun (chart of accounts) adalah daftar terstruktur semua akun yang dipakai yayasan untuk mencatat transaksi — dari kas, piutang SPP, hingga aset neto. Tanpa struktur yang jelas, laporan bulanan menjadi berantakan, klasifikasi dana terikat mudah tertukar, dan audit akhir tahun memakan waktu lebih lama. Bagi yayasan pendidikan, daftar akun yang baik bukan sekadar “banyak […]
24 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
Jurnal penutup (closing entries) adalah jurnal yang dibuat di akhir periode untuk menutup akun nominal — pendapatan dan beban — agar saldonya kembali nol dan hasil periode dipindahkan ke akun aset neto (ekuitas). Tanpa jurnal penutup yang rapi, buku tahun berikutnya akan “membawa” angka lama dan laporan antarperiode sulit dibandingkan. Untuk yayasan pendidikan, jurnal penutup […]
21 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
Neraca saldo (trial balance) adalah daftar seluruh saldo akun buku besar pada tanggal tertentu, disusun untuk memastikan total debit sama dengan total kredit. Bagi yayasan pendidikan, neraca saldo berfungsi sebagai “pemeriksaan cepat” sebelum menyusun laporan keuangan atau menutup buku periode. Tanpa neraca saldo yang seimbang, laporan posisi keuangan dan laporan penghasilan komprehensif berisiko salah sejak […]
21 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
SPP satu semester yang dibayar di muka belum tentu pendapatan tahun berjalan. Pelajari cara mencatatnya sebagai liabilitas sesuai basis akrual.
19 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
Pahami cara menyusutkan gedung, komputer, dan kendaraan yayasan sesuai PSAK 16 agar laporan keuangan mencerminkan nilai aset yang sebenarnya.
19 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
Selisih antara catatan kas yayasan dan mutasi rekening bank adalah hal wajar, tapi harus direkonsiliasi rutin. Pelajari langkah-langkah rekonsiliasi bank yang benar.
19 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
CALK melengkapi tiga laporan utama dengan penjelasan naratif yang membuat angka lebih bermakna. Pelajari struktur dan isi CALK yang wajib ada sesuai ISAK 35.
19 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
Laporan arus kas menunjukkan pergerakan kas selama satu periode. Kenali tiga aktivitas utamanya — operasional, investasi, pendanaan — dan cara membacanya untuk yayasan pendidikan.
18 Juli 2026
Baca selengkapnya →
 Akuntansi Bisnis
ISAK 35 adalah pedoman penyajian laporan keuangan untuk organisasi non-laba di Indonesia, termasuk yayasan pendidikan. Pahami lima komponen laporan wajibnya, konsep aset neto, dan langkah awal penerapannya.
17 Juli 2026
Baca selengkapnya →