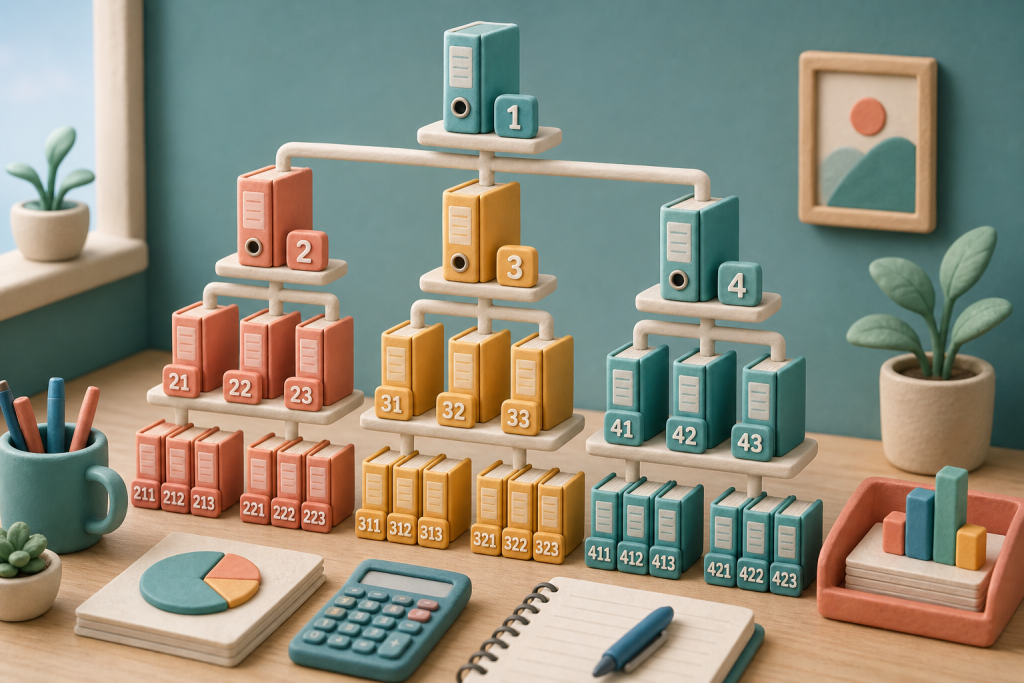
Daftar akun (chart of accounts) adalah daftar terstruktur semua akun yang dipakai yayasan untuk mencatat transaksi — dari kas, piutang SPP, hingga aset neto. Tanpa struktur yang jelas, laporan bulanan menjadi berantakan, klasifikasi dana terikat mudah tertukar, dan audit akhir tahun memakan waktu lebih lama.
Bagi yayasan pendidikan, daftar akun yang baik bukan sekadar “banyak nomor”, melainkan memetakan operasi kampus: penerimaan mahasiswa, gaji dosen, operasional gedung, hibah, dan aset tetap.
Kenapa Struktur Akun Penting
- Memudahkan penyusunan laporan sesuai kerangka ISAK 35 (aset neto dengan/tanpa pembatasan).
- Memisahkan rekening operasional, dana beasiswa, dan dana proyek.
- Menyeragamkan pencatatan antar unit (fakultas, biro, unit usaha).
- Mengurangi akun “sampah” yang tidak pernah dipakai tapi membingungkan pengguna baru.
Prinsip Menyusun Daftar Akun
- Kelompokkan menurut sifat — aset, liabilitas, aset neto, pendapatan, beban.
- Berikan kode berjenjang — misalnya 1xxx aset, 2xxx liabilitas, 3xxx aset neto, 4xxx pendapatan, 5–7xxx beban.
- Jangan terlalu detail di awal — mulai dari akun yang benar-benar dipakai; pecah nanti jika volume transaksi memaksa.
- Samakan nama dengan bahasa pengurus — “Piutang SPP Mahasiswa” lebih jelas daripada “AR-01”.
- Dokumentasikan kebijakan — kapan kapitalisasi aset, kapan diakui pendapatan SPP, akun mana untuk dana terikat.
Kerangka Contoh (Ilustrasi)
| Kode | Kelompok | Contoh akun |
|---|---|---|
| 1100–1199 | Aset lancar | Kas operasional, bank, piutang SPP |
| 1200–1299 | Aset tidak lancar | Tanah, gedung, peralatan, akumulasi penyusutan |
| 2100–2199 | Liabilitas lancar | Utang usaha, utang pajak, uang muka SPP |
| 3100–3199 | Aset neto | Tanpa pembatasan / dengan pembatasan |
| 4100–4199 | Pendapatan | SPP, hibah, pendapatan lain |
| 5100–5999 | Beban | Gaji, utilitas, pemeliharaan, program |
Sesuaikan nomor dengan software yang dipakai; yang penting konsisten.
Tip Khusus Yayasan Pendidikan
- Pisahkan pendapatan SPP dari uang muka SPP (pendapatan diterima di muka).
- Buat akun/sub-akun untuk dana terikat (beasiswa, hibah berpembatasan) agar tidak tercampur operasional.
- Siapkan akun penyusutan dan akumulasi penyusutan per kelompok aset besar (gedung, lab, kendaraan).
- Unit usaha (koperasi kampus, sewa aula) sebaiknya punya segmen atau kode unit sendiri.
Kesalahan yang Sering Terjadi
- Membuat akun baru setiap ada transaksi unik → daftar membengkak.
- Menghapus akun yang masih punya saldo historis.
- Nama akun ambigu (“Lain-lain”, “Biaya lainnya 1/2/3”).
- Tidak ada pemilik daftar akun — siapa saja boleh menambah tanpa persetujuan.
Checklist Implementasi
- [ ] Inventaris akun yang benar-benar dipakai 12 bulan terakhir
- [ ] Susun struktur baru + mapping dari akun lama
- [ ] Tetapkan siapa yang boleh menambah akun
- [ ] Uji cetak neraca saldo & laporan bulanan
- [ ] Latih staf 1–2 jam sebelum go-live
Daftar akun yang rapi adalah fondasi: jurnal, buku besar, dan laporan keuangan hanya sebaik struktur akun di baliknya.
Kelola keuangan yayasan pendidikan Anda lebih mudah dengan SIKUAT. Coba demo gratis dan lihat bagaimana SIKUAT membantu penyusunan laporan keuangan, workflow approval berjenjang, dan konsolidasi antar-unit berjalan lebih efisien.